
Dienstleistungen für Geschäftskunden in der EU
Reverse-Charge-Rechnung: Muster und Anleitung
Du rechnest eine Dienstleistung für einen Geschäftskunden in einem anderen EU-Land ab? Nutze unser Österreich-Beispiel mit beiden USt-IdNr., Steuerhinweis und bearbeitbarer Word-Vorlage.
Kostenlos · Word bearbeitbar · PDF als ausgefülltes Beispiel, ohne Rechnungs-XML
Fiktives Beispiel · Deutschland → Österreich
So sieht eine Reverse-Charge-Rechnung aus
Ein deutsches Beratungsunternehmen berechnet zehn Stunden zu je 120 €. Die Leistung wurde für den österreichischen Unternehmenssitz erbracht. Im Beispiel gilt die B2B-Grundregel: Der Leistungsort liegt beim Kunden in Österreich.
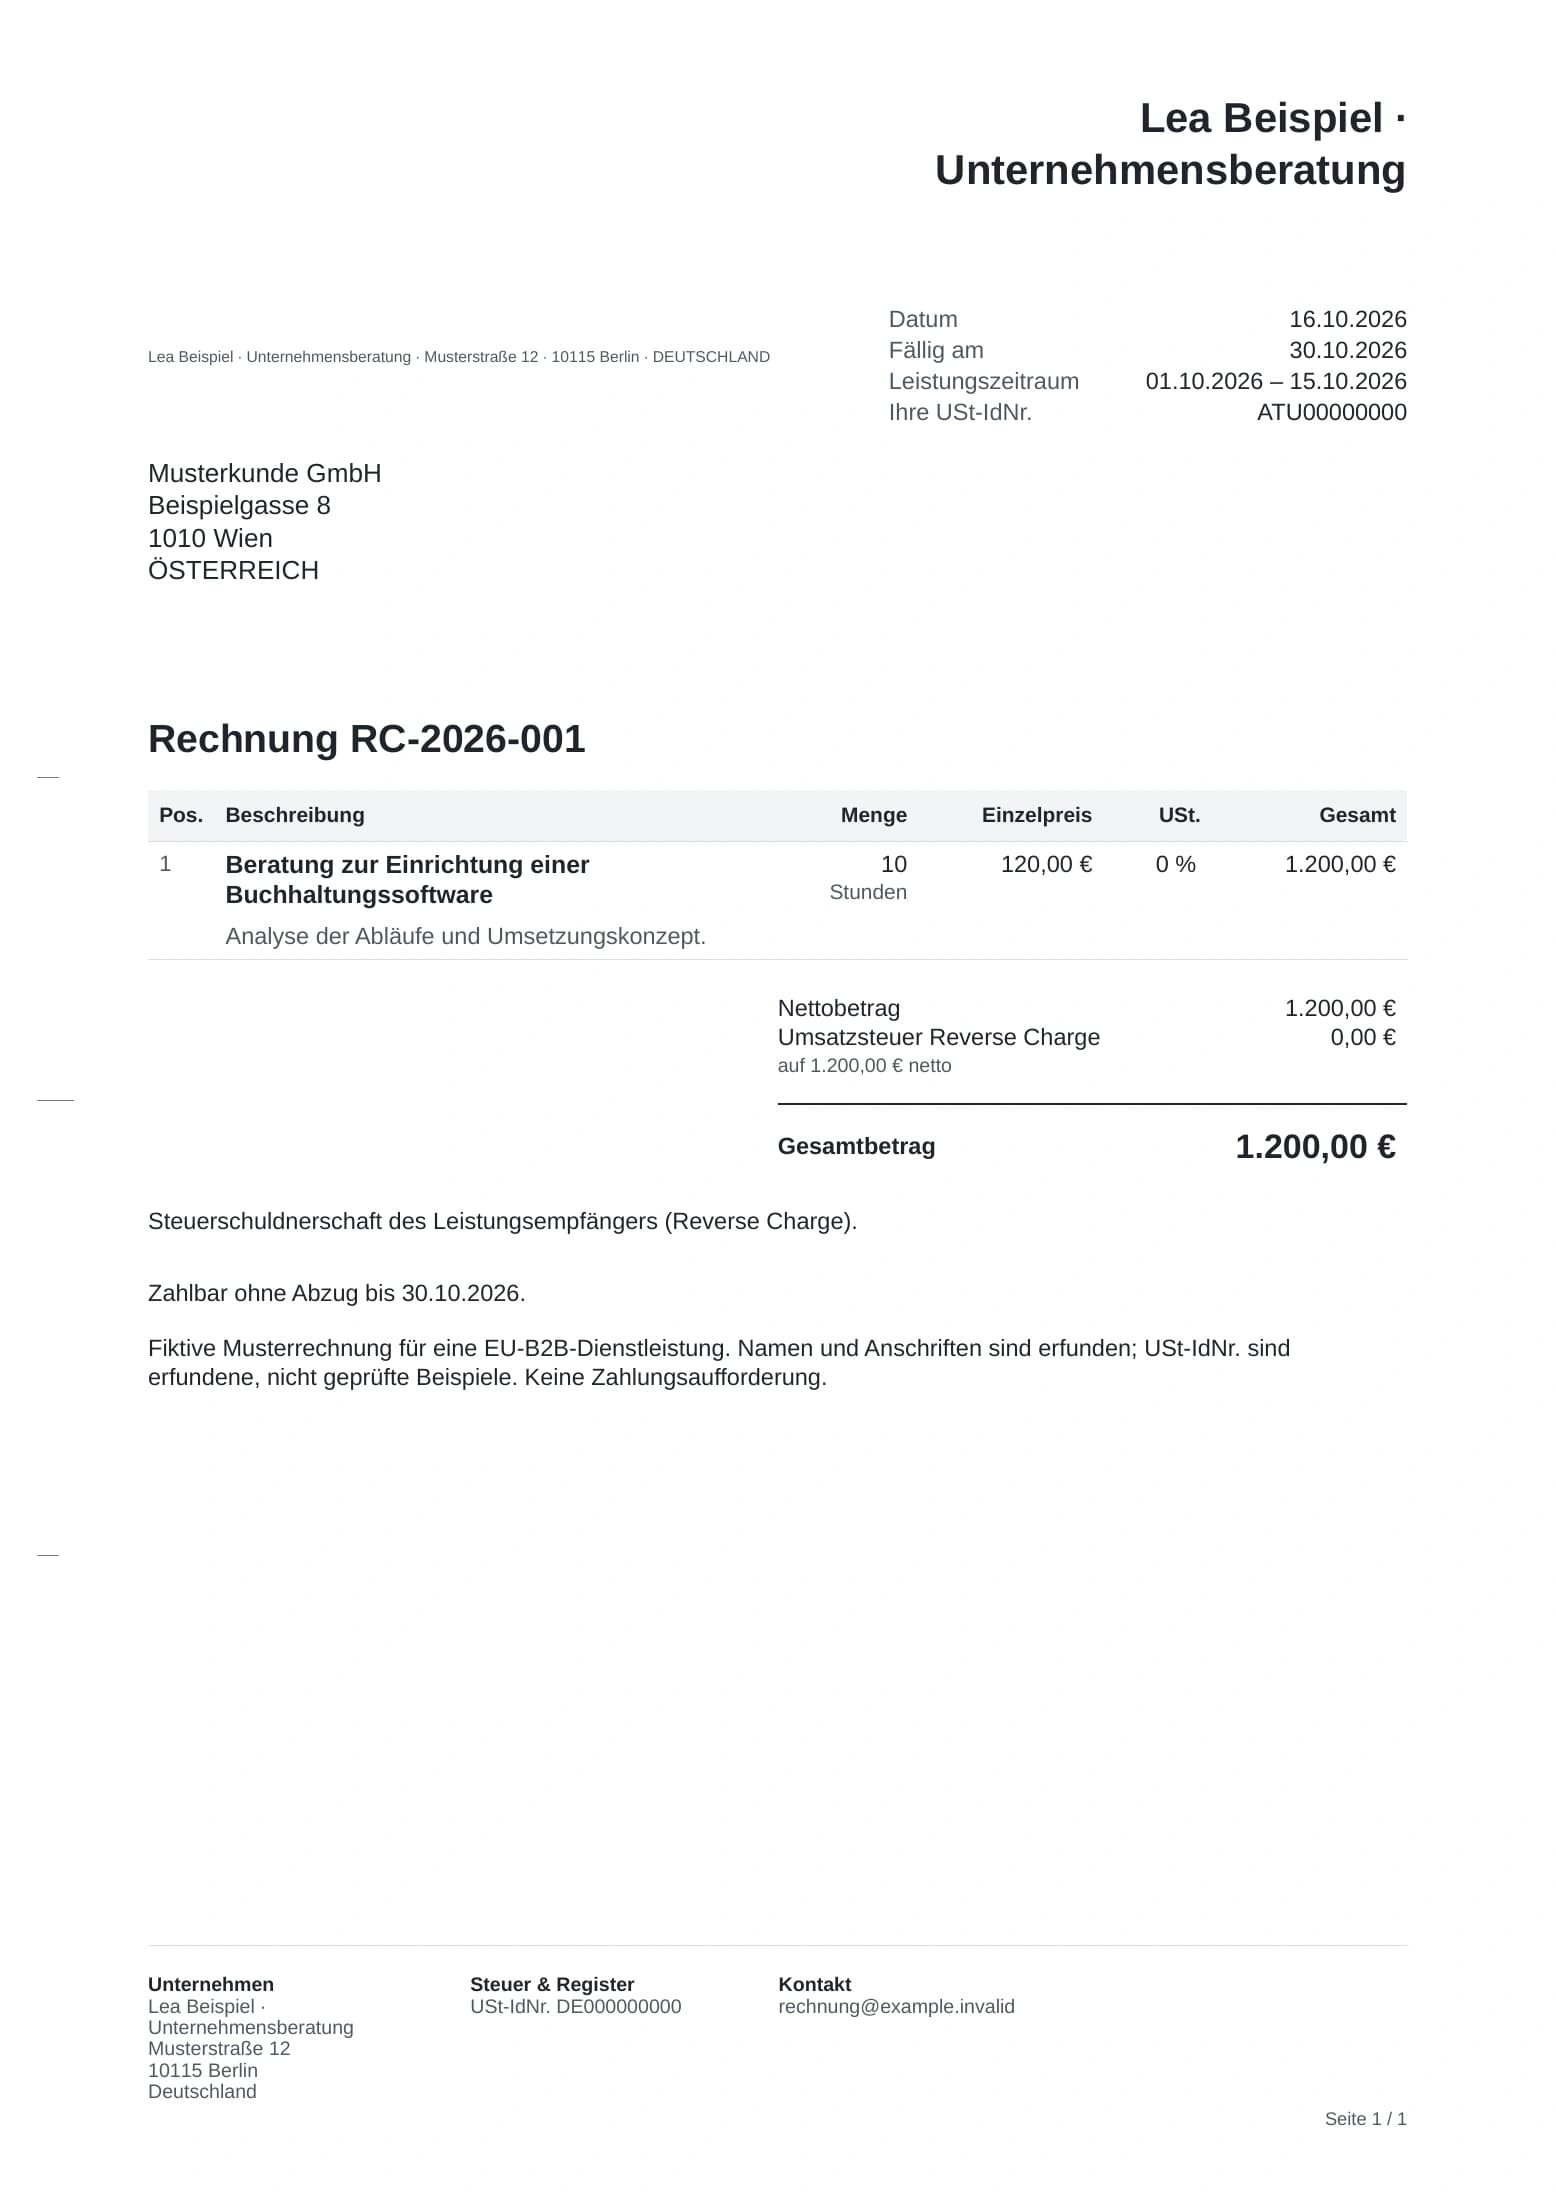
Wähle eine Markierung oder Erklärung.
Word-Vorlage bearbeitenPlatzhalter ersetzen und Beträge selbst nachrechnen.
Vor dem Ausfüllen
Passt dieser Steuerfall zu deinem Auftrag?
Eine ausländische Rechnungsadresse allein reicht nicht. Kläre diese drei Punkte, bevor du das Muster übernimmst.
- 01
Der Kunde bezieht die Leistung für sein Unternehmen
Dokumentiere, wer dein Auftraggeber ist, an welchen Unternehmenssitz die Leistung geht und dass der Auftrag betrieblich ist. Prüfe die Umsatzsteuer-ID des Kunden und bewahre das Ergebnis auf. Die Informationen des BZSt zur USt-IdNr.-Bestätigung erklären die Prüfung.
- 02
Der Leistungsort liegt im anderen EU-Land
Für eine gewöhnliche B2B-Beratung ist das nach § 3a Absatz 2 UStG grundsätzlich der Sitz des Leistungsempfängers. Wird für eine andere Betriebsstätte gearbeitet, kann deren Ort maßgeblich sein. Für bestimmte Leistungen gelten Sonderregeln.
- 03
Der Empfänger schuldet dort die Umsatzsteuer
Im beschriebenen Fall eines in Österreich ansässigen Geschäftskunden geht die Steuerschuld auf den Empfänger über. Dein deutsches Unternehmen ist dort für diese Leistung nicht ansässig.
Grundlagen: § 3a Absatz 2 UStG, § 14a Absatz 1 UStG und Artikel 196 der Mehrwertsteuersystemrichtlinie. Bei einem anderen Sachverhalt klärst du die Einordnung mit deinem Steuerberater.
Von der Vorlage zur eigenen Rechnung
Diese Angaben ersetzt und prüfst du
Die gewöhnlichen Rechnungsangaben bleiben erhalten. Bei der EU-B2B-Dienstleistung kommen beide Umsatzsteuer-IDs und der Reverse-Charge-Hinweis hinzu.
- Absender und Empfänger
- Vollständige Firmennamen und Anschriften sowie deine USt-IdNr. und die des Kunden. Verwende den tatsächlichen Leistungsempfänger.
- Rechnungsnummer und Datum
- Eine einmalig vergebene Rechnungsnummer und das tatsächliche Ausstellungsdatum. Im Muster: 16.10.2026.
- Leistung und Leistungszeitraum
- Art und Umfang der Beratung, Menge und Preis. Im Beispiel: 10 Stunden × 120 € vom 01. bis 15.10.2026.
- Entgelt und Steuerhinweis
- 1.200 € Leistungsbetrag ohne deutsche Umsatzsteuer. Dazu wörtlich: „Steuerschuldnerschaft des Leistungsempfängers“.
Text für den hier beschriebenen EU-B2B-FallSteuerschuldnerschaft des Leistungsempfängers (Reverse Charge).
Das Zahlungsziel im Muster ist der 30. Oktober 2026. Die Bankverbindung und das Zahlungsziel helfen beim Bezahlen; sie ersetzen keine Pflichtangabe. Die allgemeine Übersicht findest du bei den Pflichtangaben einer Rechnung.
Bis wann muss die Rechnung ausgestellt werden?
Für die hier beschriebene sonstige Leistung nach § 3a Absatz 2 UStG in einem anderen EU-Mitgliedstaat nennt § 14a Absatz 1 UStG den 15. Tag des Folgemonats als spätesten Ausstellungstermin. Im Oktober-Beispiel ist das der 15. November 2026. Das ist keine Zahlungsfrist und kein Grund, das Ausstellungsdatum zurückzudatieren.
Quelle: § 14a Absatz 1 UStG.
Warum „keine deutsche Umsatzsteuer“ statt „steuerfrei“?
Die Leistung ist im Beispiel in Österreich steuerbar. Der Empfänger schuldet dort die Steuer. Der fehlende deutsche Umsatzsteuerbetrag folgt hier aus dem Leistungsort und dem Übergang der Steuerschuld, nicht aus einer deutschen Steuerbefreiung oder einem frei gewählten Steuersatz von 0 %.
Was bleibt neben der Rechnung zu erledigen?
Dokumentiere die Prüfung des Geschäftskunden und seiner Umsatzsteuer-ID. Für einen regulär besteuerten deutschen Anbieter ist diese EU-B2B-Dienstleistung grundsätzlich auch in der Zusammenfassenden Meldung anzugeben. Die Rechnung ersetzt diese Meldung nicht. Kläre die erforderlichen Erklärungen und Fristen mit deinem Steuerberater.
Quelle: § 18a Absatz 2 und 4 UStG.
Rechnungsangaben: § 14 Absatz 4 UStG und die zusätzlichen Anforderungen in § 14a Absatz 1 UStG.
Mit Kunde, Positionen und Vorschau
Die Reverse-Charge-Rechnung in bimetrics erstellen
Beim Schreiben der Rechnung ermittelt bimetrics den Steuerfall aus dem Kunden und den Positionen, setzt den passenden Pflichthinweis und nennt fehlende Angaben vor dem Abschluss. Du vergleichst die Vorschau mit deinem Auftrag.
Für das Beispiel brauchst du den österreichischen Kunden als Unternehmen mit seiner USt-IdNr., deine eigene USt-IdNr. und die zehn Beratungsstunden. Erfasse die Leistung ohne deutsche Umsatzsteuer. Prüfe anschließend, ob 1.200 € Gesamtbetrag, beide Umsatzsteuer-IDs und der Reverse-Charge-Hinweis in der Rechnung stehen.
Steuerfälle beim Erstellen einer E-Rechnung- 1
Kunde und Leistung eintragen
Kunden als Unternehmen mit österreichischem Sitz erfassen. Beide USt-IdNr. und die vereinbarten Leistungen ohne deutsche Umsatzsteuer eintragen.
- 2
Die eigene Vorschau prüfen
Zeitraum, Positionen, 1.200 € Rechnungsbetrag und den Hinweis auf den Leistungsempfänger abgleichen.
- 3
Abschließen und Original laden
Die fertige Rechnung herunterladen. Bei einer ZUGFeRD-Rechnung bleiben PDF und eingebettete Rechnungsdaten zusammen.
Geprüftes ZUGFeRD-Beispiel aus bimetrics
Für diesen Beratungsauftrag haben wir die Dateierzeugung von bimetrics mit fiktiven Daten ausgeführt: 1.200 € Rechnungsbetrag, beide USt-IdNr. und der Reverse-Charge-Hinweis stehen im PDF und in den eingebetteten XML-Daten. Die technische Prüfung von PDF und XML ergab jeweils keine Fehler oder Warnungen.
Technisches Muster mit erfundenen, nicht geprüften USt-IdNr. Keine Zahlungsaufforderung.
Was wurde geprüft?
Am 16.10.2026 wurden Steuerfallermittlung, PDF-Erzeugung im modernen Layout und die Einbettung der XML mit dem Produktcode ausgeführt. Mustang 2.26.0 prüfte beide Dateien gegen die technischen Regeln. Beide USt-IdNr., Steuerhinweis, Leistungszeitraum und Summen wurden zusätzlich verglichen. Eine Rechnung wurde dabei nicht in einem Kundenkonto ausgestellt oder gebucht. Eine echte Prüfung der Umsatzsteuer-IDs war nicht Teil dieses Tests.
Was prüfst du bei deinen eigenen Angaben?
Für den hier beschriebenen Fall müssen Kunde, Unternehmenssitz, Leistung und USt-IdNr. zusammenpassen. Fehlende eigene oder kundenseitige USt-IdNr. verhindern im geprüften Fall den Abschluss. Trägst du dagegen deutsche Umsatzsteuer ein, kann bimetrics zur Standardbesteuerung mit Warnung wechseln. Vergleiche deshalb den ermittelten Steuerfall und den Pflichthinweis mit deinem tatsächlichen Auftrag.
Die Word-Vorlage oben ist zum Ausfüllen, die Muster-PDF zum Vergleichen. Eine ZUGFeRD-Rechnung enthält zusätzlich strukturierte XML-Daten. Du kannst diese im E-Rechnungsviewer öffnen und technisch prüfen. Die technische Prüfung bewertet Format und Rechnungsdaten, nicht die steuerliche Einordnung deines Auftrags.
Der kostenlose E-Rechnungsgenerator auf der Website unterstützt diesen Reverse-Charge-Fall nicht. Nutze dafür die Funktion in der App.
Wann du ein anderes Muster brauchst
„Reverse Charge“ bezeichnet mehrere Fälle. Diese Vorlage ist auf die beschriebene EU-B2B-Dienstleistung zugeschnitten.
Du lieferst Waren in ein anderes EU-Land
Eine innergemeinschaftliche Lieferung ist keine gewöhnliche B2B-Dienstleistung nach § 3a Absatz 2 UStG. Voraussetzungen, Nachweise und Rechnungsangaben richten sich nach anderen Vorschriften. Übernimm den Reverse-Charge-Hinweis dieser Vorlage deshalb nicht als Ersatz für die Angaben einer innergemeinschaftlichen Lieferung.
Beide Unternehmen sitzen in Deutschland
Bei bestimmten inländischen Leistungen kann die Steuerschuld nach § 13b UStG auf den Empfänger übergehen, etwa bei entsprechend erfassten Bauleistungen. Das ist nicht der hier gezeigte Fall. Leistungsart und Voraussetzungen müssen gesondert geprüft werden.
Quelle: § 13b UStG.
Es geht um eine Privatperson, ein Drittland oder einen besonderen Leistungsort
Für Privatkunden greift die B2B-Grundregel nicht. Auch bei Kunden außerhalb der EU, Leistungen im Zusammenhang mit Grundstücken, Veranstaltungen oder weiteren Sonderfällen musst du Leistungsort und Steuerschuld separat prüfen. Eine ausländische Adresse macht die Rechnung nicht automatisch zur Reverse-Charge-Rechnung.
Die Grund- und Sonderregeln zum Leistungsort stehen in § 3a UStG.
Du rechnest als Kleinunternehmer ab
Die Kleinunternehmerbefreiung und Reverse Charge sind unterschiedliche Regeln. Verwende bei einem grenzüberschreitenden Auftrag nicht automatisch den Hinweis für eine deutsche Kleinunternehmerrechnung. Prüfe den Leistungsort und die passende Behandlung mit deinem Steuerberater.
Für einen nach § 19 UStG steuerfreien Inlandsumsatz gibt es eine eigene Rechnungsvorlage für Kleinunternehmer.
Quelle: § 19 UStG.
Der Kunde verlangt eine E-Rechnung
Reverse Charge legt die steuerliche Behandlung fest; ZUGFeRD oder XRechnung bezeichnen Rechnungsformate. Die deutsche Ausstellungspflicht betrifft bestimmte inländische B2B-Umsätze. Für den österreichischen Kunden prüfst du die vereinbarten und dort geltenden Anforderungen. Eine Word-Datei oder einfache PDF wird durch den Reverse-Charge-Hinweis nicht zur E-Rechnung.
Für den elektronischen Versand einer sonstigen Rechnung wie der einfachen PDF ist in diesem Fall die Zustimmung des Empfängers erforderlich.
Einordnung der deutschen E-Rechnungspflicht
Quellen: § 14 Absatz 1 und 2 UStG und BMF-FAQ zur E-Rechnung.
Häufige Fragen zur Reverse-Charge-Rechnung
Was muss auf einer Reverse-Charge-Rechnung stehen?
Ist Reverse Charge das Gleiche wie 0 Prozent Umsatzsteuer?
Kann ich die Reverse-Charge-Rechnung als Word-Vorlage herunterladen?
Gilt das Muster auch für Warenlieferungen oder Bauleistungen?
Muss eine Reverse-Charge-Rechnung eine E-Rechnung sein?
Mit dem richtigen Steuerfall zur fertigen Rechnung
Kunden auswählen, Leistungen eintragen und die eigene Vorschau vor dem Abschluss prüfen.