
Rechnung schreiben · mit beschriftetem Beispiel
Was muss auf einer Rechnung stehen?
Du hast den Auftrag erledigt und willst die Rechnung verschicken. Hier siehst du, welche Angaben du brauchst, wie du sie am Beispiel prüfst und wann andere Regeln gelten.
Die Pflichtangaben nach § 14 UStG
Diese Übersicht gilt für die reguläre steuerpflichtige Inlandsrechnung. Kleinbetragsrechnungen und Rechnungen von Kleinunternehmern haben eigene Mindestangaben.
- 1
Vollständiger Name und Anschrift
Für dich als leistendes Unternehmen und für deinen Kunden. Verwende den tatsächlichen Rechnungsempfänger, nicht nur den Projektnamen oder den Namen der Kontaktperson.
- 2
Deine Steuernummer oder USt-IdNr.
Eine der beiden Angaben genügt für die reguläre Inlandsrechnung. Gemeint sind deine betriebliche Steuernummer vom Finanzamt oder deine Umsatzsteuer-Identifikationsnummer, nicht die persönliche Steuer-ID.
- 3
Ausstellungsdatum
Das Datum, an dem du die Rechnung ausstellst. Es ist nicht automatisch das Datum der Lieferung oder der erbrachten Leistung.
- 4
Eindeutige Rechnungsnummer
Du vergibst die fortlaufende Nummer innerhalb einer oder mehrerer Zahlenreihen einmalig. Eine Kundennummer oder Auftragsnummer ersetzt sie nicht.
- 5
Menge und Art der Lieferung oder Leistung
Beschreibe nachvollziehbar, was du abrechnest: etwa vier Stunden Beratung zur Einrichtung einer Buchhaltungssoftware. „Dienstleistung“ allein erklärt den Auftrag nicht.
- 6
Liefer- oder Leistungszeitpunkt
Gib den tatsächlichen Tag oder Zeitraum an. Der Kalendermonat ist zulässig. Bei Voraus- oder Anzahlungen gelten eigene Regeln zum Zeitpunkt der Zahlung.
- 7
Nettobetrag und vereinbarte Preisnachlässe
Schlüssele das Entgelt nach Steuersätzen und Steuerbefreiungen auf. Ergänze vorher vereinbarte Minderungen wie Skonto, soweit sie nicht schon im Betrag berücksichtigt sind.
- 8
Steuersatz und Steuerbetrag
Weise den jeweils geltenden Steuersatz und die Umsatzsteuer aus. Bei einer Steuerbefreiung gehört stattdessen der zutreffende Hinweis auf die Rechnung.
Zwei zusätzliche Pflichtangaben für bestimmte Fälle
Bei den in § 14b Absatz 1 Satz 5 UStG geregelten Grundstücksleistungen, etwa an Privatkunden, ist der entsprechende Hinweis erforderlich.
Wenn dein Kunde oder ein von ihm beauftragter Dritter nach vorheriger Vereinbarung über deine Leistung abrechnet. Gemeint ist die umsatzsteuerliche Gutschrift, nicht die Minderung einer von dir ausgestellten Rechnung.
Grundlage: § 14 Absatz 4 UStG; zum Leistungsmonat § 31 Absatz 4 UStDV. Bei besonderen Steuerfällen können weitere Angaben nach § 14a UStG nötig sein.
Die Angaben an einer Musterrechnung erkennen
Diese Musterrechnung nutzt unser tatsächliches Rechnungslayout. Vier Beratungsstunden wurden am 15. Oktober erbracht und am Folgetag abgerechnet. Die Nummern zeigen dir die zugehörigen Pflichtangaben.
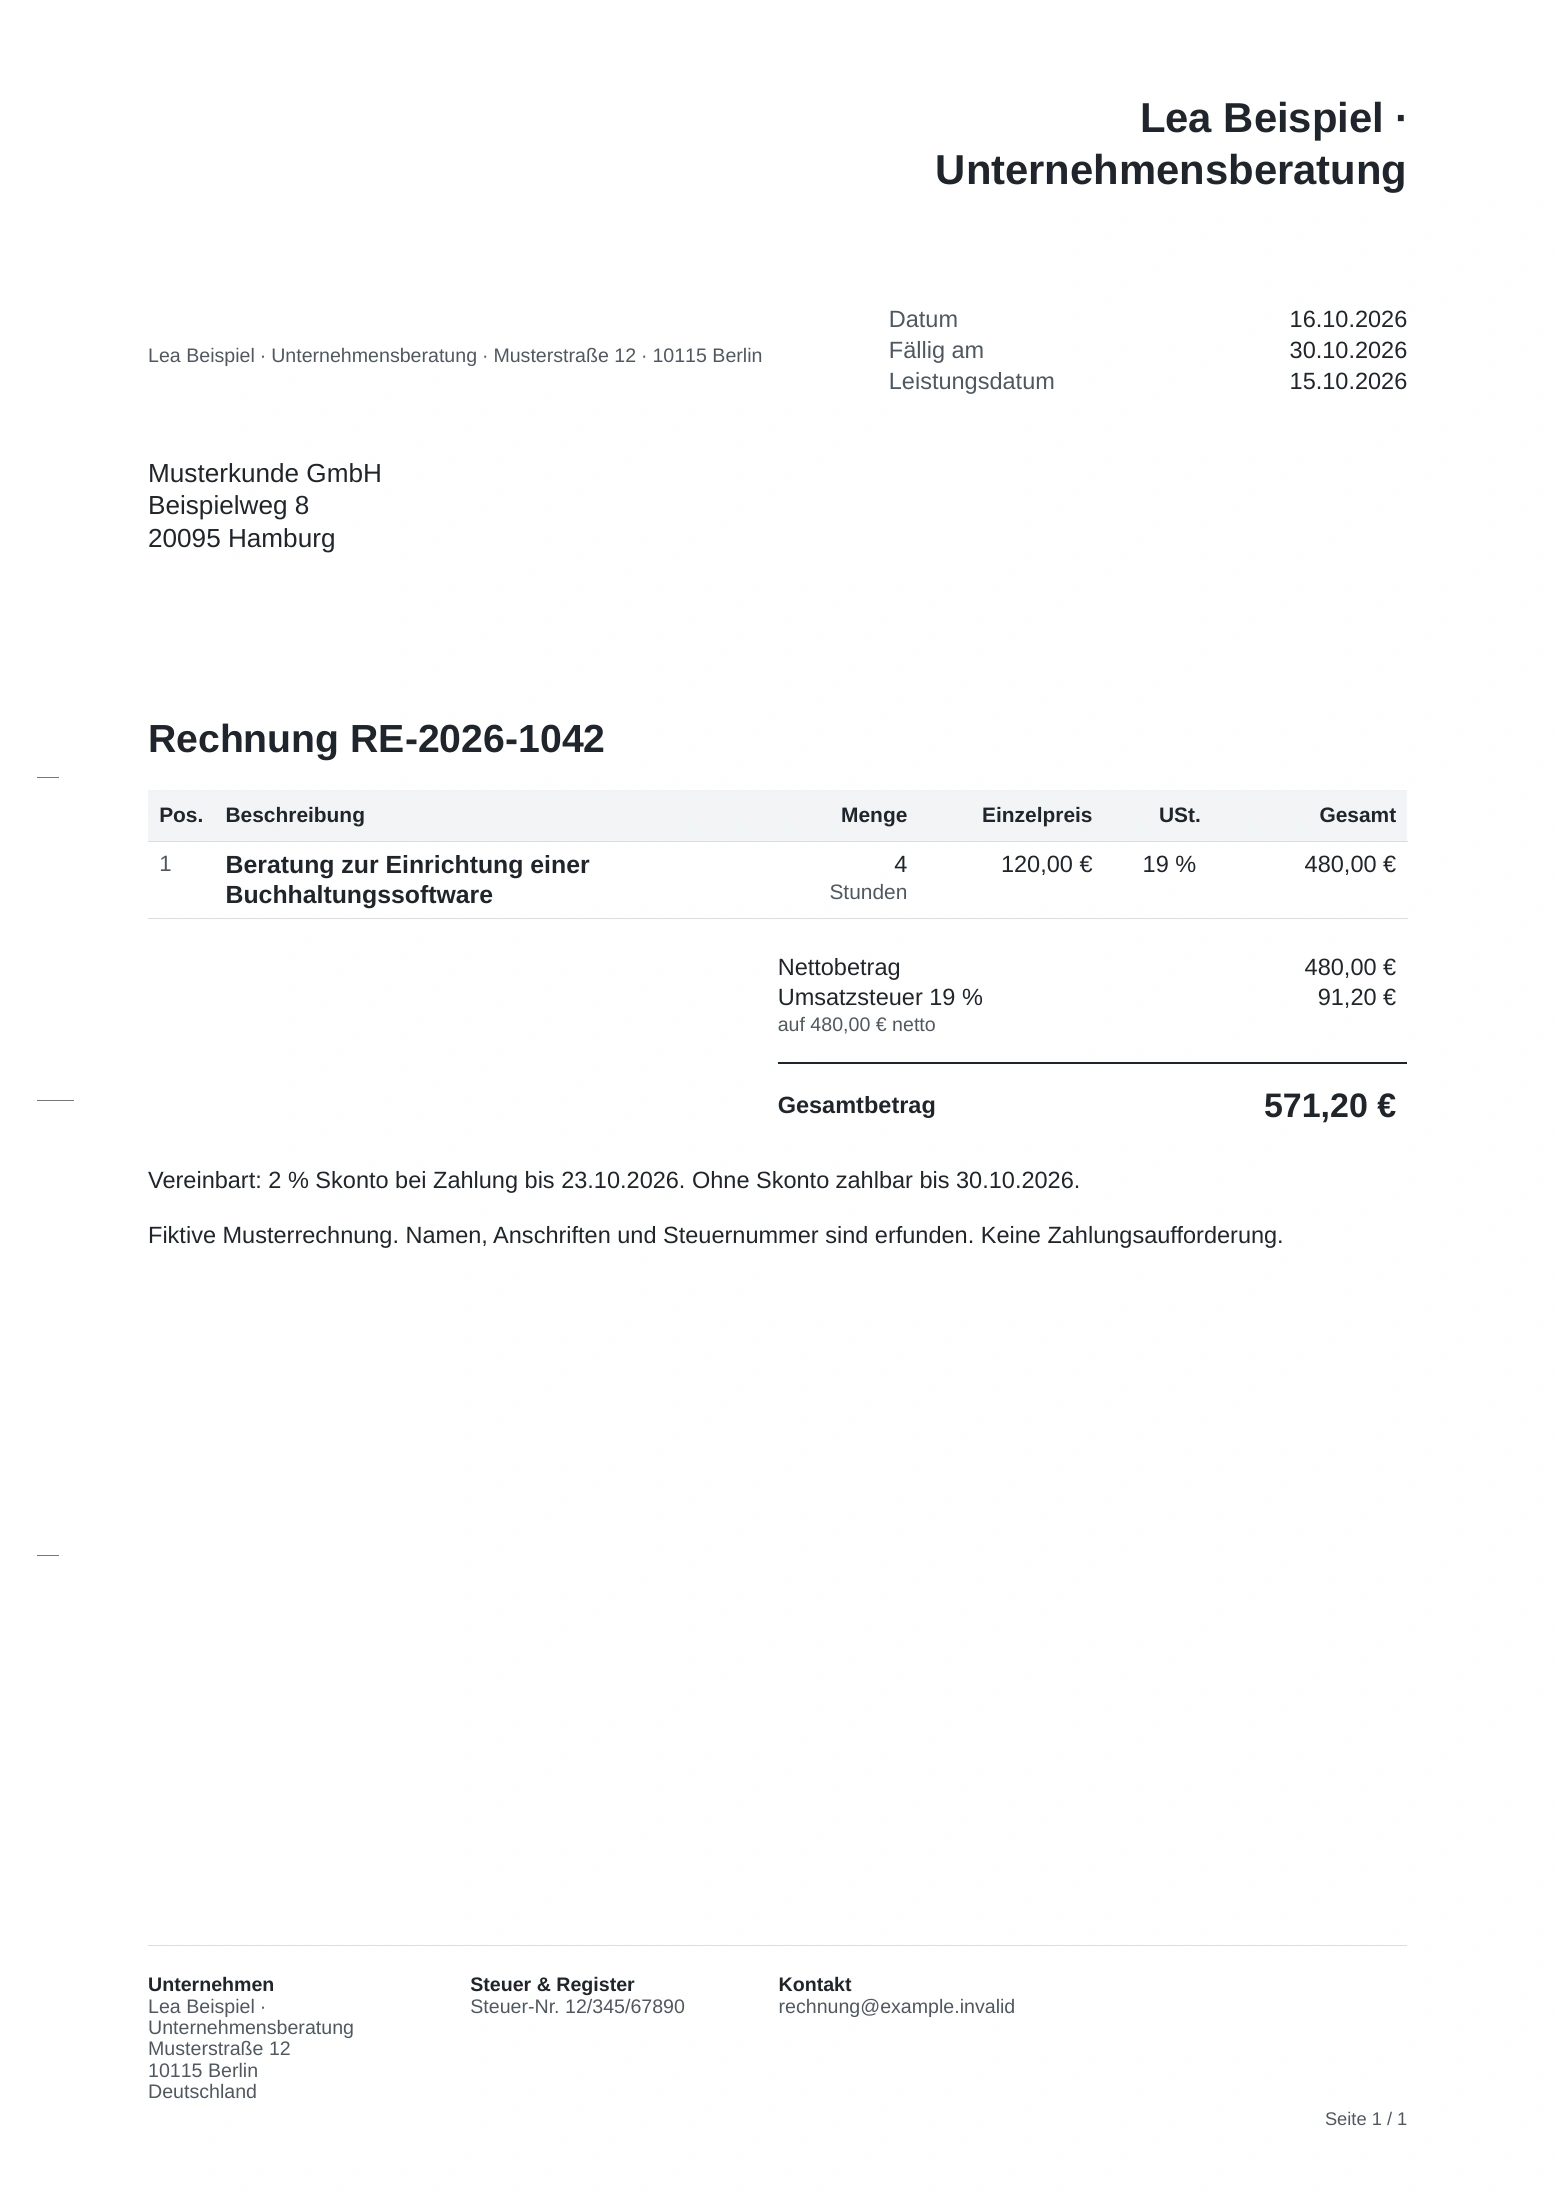
Statisches Muster ohne Rechnungs-XML. Keine E-Rechnung und keine Zahlungsaufforderung.
Die Nummern folgen § 14 Absatz 4 UStG
Wo steht welche Angabe?
Wähle eine Nummer oder eine Erklärung.
Zusätzlich hilfreich: Zahlungsziel und Kontaktadresse sind hier ergänzt. Sie gehören nicht zu den acht allgemeinen umsatzsteuerlichen Pflichtangaben.
Die zusätzlichen Angaben 9 und 10 werden in diesem Beratungsfall nicht benötigt. Du möchtest deine eigene Rechnung schreiben? Nutze die Rechnungsvorlage für Word und PDF oder den E-Rechnungsgenerator.
Eine vollständige Rechnung kann trotzdem falsch sein
Die Felder allein reichen nicht: Vergleiche die Angaben mit dem Auftrag und der tatsächlich erbrachten Leistung.
720,00 € netto · 856,80 € brutto
480,00 € netto · 571,20 € brutto
Im Beispiel sind nur vier Stunden nachgewiesen. Ändere im Entwurf die Menge von sechs auf vier und prüfe die neue Vorschau: 285,60 € weniger brutto. Der formal ausgefüllte Sechs-Stunden-Entwurf war inhaltlich falsch.
Die Rechnung ist noch ein Entwurf
Berichtige Empfänger, Position oder Datum vor dem Abschluss. Kontrolliere danach die Vorschau erneut, einschließlich der neu berechneten Steuer.
Die Rechnung ist bereits ausgestellt
Überschreibe nicht einfach die fertige Datei. Kläre, ob eine Ergänzung fehlender Angaben, eine Rechnungskorrektur oder ein Storno erforderlich ist.
Korrektur oder Storno unterscheidenFehlende oder unzutreffende Rechnungsangaben können durch ein eindeutig auf die Rechnung bezogenes Dokument berichtigt werden: § 31 Absatz 5 UStDV. Wenn du eine Rechnung von einem Lieferanten prüfst, nutze die Checkliste für Eingangsrechnungen.
Wann gelten andere Mindestangaben?
Kleinbetragsrechnung und Kleinunternehmerrechnung klingen ähnlich. Die eine Regel hängt am Rechnungsbetrag, die andere an der Steuerbefreiung des Umsatzes.
Bis 250 € einschließlich Umsatzsteuer
Für eine Kleinbetragsrechnung genügen in den erfassten Fällen Name und Anschrift des Ausstellers, Ausstellungsdatum, Art und Menge beziehungsweise Umfang der Leistung sowie der Gesamtbetrag mit Steuersatz oder Befreiungshinweis.
Empfängeranschrift, Rechnungsnummer und gesonderter Steuerbetrag sind nach dieser Vereinfachung nicht nötig. Ausgenommen sind Umsätze nach § 3c UStG, innergemeinschaftliche Lieferungen nach § 6a und Reverse-Charge-Umsätze nach § 13b.
Kleinbetragsrechnung am Beispiel prüfenUmsatz steuerfrei nach § 19 UStG
Für Kleinunternehmer nennt § 34a UStDV eigene Mindestangaben: beide Namen und Anschriften, eine zulässige steuerliche Nummer, Ausstellungsdatum, Leistungsbeschreibung, Entgelt und Hinweis auf die Kleinunternehmer-Steuerbefreiung. Bei Abrechnung durch den Kunden kommt „Gutschrift“ hinzu.
Zulässig sind Steuernummer, USt-IdNr. oder Kleinunternehmer-Identifikationsnummer. Rechnungsnummer und Leistungsdatum gehören dort nicht zu den Mindestangaben; sie bleiben zur Zuordnung deiner Unterlagen hilfreich.
Kleinunternehmer-Vorlage mit Steuerhinweis§ 34a UStDV; die Kleinbetragsregel bleibt anwendbar.
Welche Angaben kommen bei einer GmbH oder UG hinzu?
Auf Rechnungen als Geschäftsbriefen gehören zusätzlich die vollständige Firma mit Rechtsform, der Sitz, das Registergericht, die Handelsregisternummer und alle Geschäftsführer mit Familiennamen und mindestens einem ausgeschriebenen Vornamen. Gibt es einen Aufsichtsrat mit Vorsitzendem, ist auch dieser zu nennen. Diese Angaben kommen zu den umsatzsteuerlichen Rechnungsangaben hinzu.
Für GmbH und UG: § 35a GmbHG. Bei anderen Rechtsformen gelten die jeweils eigenen Geschäftsbriefregeln.
Was ändert sich bei Reverse Charge oder EU-Umsätzen?
Bei den von § 14a UStG erfassten Reverse-Charge-Fällen gehört „Steuerschuldnerschaft des Leistungsempfängers“ auf die Rechnung. Du weist dann keine eigene Umsatzsteuer aus. Bei einer B2B-Dienstleistung nach § 3a Absatz 2 in einem anderen EU-Land oder einer innergemeinschaftlichen Lieferung sind außerdem deine USt-IdNr. und die des Kunden erforderlich.
Die Voraussetzungen hängen vom einzelnen Umsatz ab: § 14a Absatz 1, 3 und 5 UStG. Verwende das 19-%-Inlandsbeispiel oben deshalb nicht unverändert für diese Fälle.
Reverse-Charge-Rechnung am EU-Dienstleistungsbeispiel prüfenWas ist mit Bankverbindung, Zahlungsziel und Unterschrift?
Sie gehören nicht zum Katalog in § 14 Absatz 4 UStG. Eine Bankverbindung und ein klares Zahlungsziel erleichtern trotzdem die Zahlung. Bei einer E-Rechnung musst du zusätzlich die Anforderungen des gewählten Formats, der Zahlungsart und des Empfängers beachten.
Bei E-Rechnungen müssen die Angaben auch in den Daten stehen
Bei einer E-Rechnung genügt es nicht, dass eine Angabe im sichtbaren PDF steht. Die umsatzsteuerlichen Pflichtangaben gehören in den strukturierten Teil, etwa in die eingebettete XML einer ZUGFeRD-Rechnung.
Zusätzliche Angaben bei Rechnungen an Bundesbehörden
Für Rechnungen im Anwendungsbereich der E-Rechnungsverordnung des Bundes verlangt § 5 unter anderem Leitweg-ID, Bankverbindung, Zahlungsbedingungen und eine De-Mail- oder E-Mail-Adresse des Ausstellers. Lieferanten- und Bestellnummer kommen hinzu, wenn sie dir bereits bei der Beauftragung übermittelt wurden. Prüfe den vorgesehenen Rechnungseingang und dessen Vorgaben; diese Liste gilt nicht pauschal für jede B2B-E-Rechnung.
Quelle: § 5 ERechV. Für andere öffentliche Auftraggeber können eigene Vorgaben gelten.
- 01
Rechnungsdaten eintragen
Trage im kostenlosen E-Rechnungsgenerator Absender, Empfänger, Rechnungsdaten und Leistungen ein. Wähle den zutreffenden Steuerfall. Der Generator erstellt eine ZUGFeRD-Datei für die unterstützten Fälle.
- 02
Die eigene Vorschau mit dem Auftrag vergleichen
Prüfe die Firmenanschriften, die erbrachte Menge, den Leistungszeitpunkt und die Summen. Unser Stundenbeispiel muss vier Stunden, 480,00 € netto und 571,20 € brutto ergeben.
- 03
Original herunterladen und Daten prüfen
Öffne die ZUGFeRD-Datei im E-Rechnungsviewer. Vergleiche die ausgelesenen Angaben mit der Vorschau und starte bei Bedarf die technische Prüfung. Ein fehlerfreier Prüfbericht bestätigt weder den tatsächlichen Auftrag noch die steuerliche Einordnung.
Quelle zum strukturierten Rechnungsteil: BMF-FAQ zur E-Rechnung, Frage 7a. Ob und ab wann du eine E-Rechnung ausstellen musst, zeigt der Check zur E-Rechnungspflicht.
Der letzte Check vor dem Versand
Lege Auftrag, Leistungsnachweis und Rechnung nebeneinander. Kontrolliere diese fünf Punkte an deinen eigenen Unterlagen.
- Rechnungstyp: reguläre Rechnung, Kleinbetrag oder Kleinunternehmer? Die passende Regel ist gewählt.
- Empfänger und Kennung: Die für deinen Fall erforderlichen Namen, Anschriften und steuerlichen Angaben stimmen. Eine vergebene Rechnungsnummer ist eindeutig.
- Leistung und Daten: Menge, Beschreibung und angegebener Leistungszeitpunkt passen zum Auftrag.
- Beträge und Steuer: Netto, Steuer und Gesamtbetrag sind nachgerechnet; vereinbarte Minderungen und notwendige Hinweise stehen dabei.
- Fertige Datei: Die korrigierte Vorschau wurde erneut geprüft. Bei ZUGFeRD verwendest du das Original mit eingebetteter XML.
Häufige Fragen zu Rechnungsangaben
Was muss auf einer Rechnung über 250 Euro stehen?
Bei einer regulären steuerpflichtigen Inlandsrechnung gehören vollständige Namen und Anschriften beider Unternehmen, die Steuernummer oder USt-IdNr. des Ausstellers, Ausstellungsdatum, Rechnungsnummer, Leistungsbeschreibung, Leistungszeitpunkt, aufgeschlüsseltes Nettoentgelt, vereinbarte noch nicht berücksichtigte Preisnachlässe sowie Steuersatz und Steuerbetrag dazu. Weitere Angaben hängen vom Fall ab. Für Kleinunternehmer gelten eigene Mindestangaben nach § 34a UStDV.
Muss meine Bankverbindung auf der Rechnung stehen?
Die Bankverbindung gehört nicht zum Katalog in § 14 Absatz 4 UStG. Sie erleichtert aber die Zahlung. Bei E-Rechnungen können das verwendete Format, die Zahlungsart oder die Vorgaben des Empfängers weitere Angaben erfordern. Im Anwendungsbereich der E-Rechnungsverordnung des Bundes werden unter anderem Bankverbindung und Zahlungsbedingungen verlangt. Diese zusätzlichen Anforderungen gelten nicht pauschal für jede Rechnung zwischen Unternehmen.
Brauche ich auf der Rechnung Steuernummer und Umsatzsteuer-ID?
Für die reguläre Inlandsrechnung genügt nach § 14 Absatz 4 UStG die Steuernummer oder die Umsatzsteuer-Identifikationsnummer des leistenden Unternehmens. Die persönliche Steuer-ID ist dafür kein Ersatz. Für bestimmte grenzüberschreitende Umsätze gelten zusätzliche Anforderungen.
Dürfen Rechnungsdatum und Leistungsdatum gleich sein?
Ja, wenn du die Rechnung tatsächlich am Tag der Lieferung oder Leistung ausstellst. Liegen die Tage auseinander, trägst du die unterschiedlichen Daten ein. Als Leistungszeitpunkt kann auch der Kalendermonat angegeben werden.
Bestätigt ein E-Rechnungsvalidator alle Pflichtangaben?
Ein Validator prüft technische Regeln und die darin vorgesehenen Datenfelder. Er kann nicht feststellen, ob eine Leistung tatsächlich erbracht wurde, die Kundenanschrift stimmt oder der Steuerfall richtig gewählt ist. Deshalb gehören der technische Prüfbericht und der Abgleich mit deinen Auftragsunterlagen zusammen.
Die nächste Rechnung in bimetrics schreiben
Kunde auswählen, Leistungen eintragen und die Vorschau vor dem Abschluss prüfen.